애플 회계연도 4분기 실적 감상과 우려 그리고 기대
한국 시각으로 어제 애플이 실적을 발표했다. 그리고 애프터마켓에서의 큰 폭의 하락에 이어 그다음 날 미장 본장에서도 주가 회복에 실패했다. 과연 애플의 실적에 무슨 일이 있었던 걸까?
애플 회계연도 4분기 실적 오버뷰
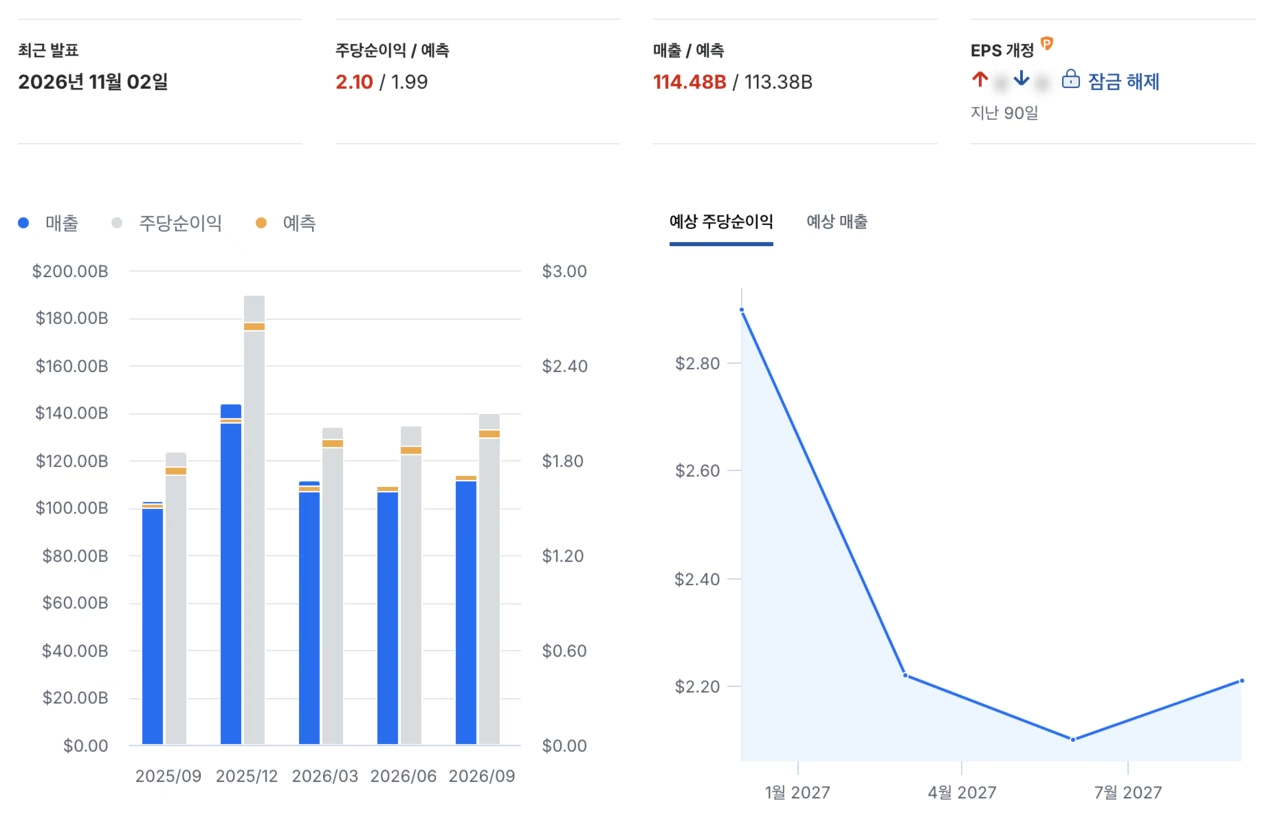
총매출: 1144.77억 달러 (YoY +11.7%, QoQ +4.6%) 컨센서스 부합(+1.0%)
영업이익: 355.20억 달러 (YoY +12.1%, QoQ +4.9%) 컨센서스 부합(+2.1%)
희석 EPS: 2.1 달러 (YoY +13.5%, QoQ +4.0%) 컨센서스 상회(+5.5%)
매출총이익률: 47.9% (YoY +0.1%, Qoq -0.2%) 컨센서스 부합(+0.4%)
특수: 관세 환급금으로 EPS에 약 0.05 달러 수준의 일회성 이익이 포함
전반적으로 보자면 애플은 회계연도 4분기 실적으로 시장 예상치를 약간 넘어서는 준수한 실적을 발표했다. 여기까진 나쁘게 볼 필요가 없다.
그런데 이렇게 대충 정리한 것에서도 한 가지 눈에 뜨이는 부분이 있다. 매출총이익률(Gross Margin)이 전분기 대비 오히려 감소했다는 것이다. 이는 마진이 줄었다는 의미이고, 다르게 해석해서 부품 원가 상승이 영향을 미쳤다는 말로 이해된다.
애플 하드웨어 판매 실적
애플의 이번 하드웨어 판매 실적은 매출 829.04억 달러 (YoY +9.4%, Qoq +4.6%)로 시장 예상치에 부합하는 준수한 실적을 거둔 것으로 보인다. 이를 좀 더 상세하게 이렇게 정리할 수 있었다.
아이폰 매출: 575.83억 달러 (YoY +17.5%, QoQ +6.1%) 컨센서스 부합(+1.8%)
맥 매출: 107.92억 달러 (YoY +23.7%, QoQ +54.1%) 컨센서스 상회(+12.3%)
아이패드 매출: 62.29억 달러 (YoY -10.4%, QoQ -13.0%) 컨센서스 하회(-7.0%)
웨어러블 및 기타: 83억 달러 (YoY -7.9%, QoQ -2.5%) 컨센스서 하회(-8.4%)
아이폰 매출이 여전히 성장하고 있는 건 다행스러운 부분이다. 하지만 마진이 줄어든 이상 여기서 얻은 실제 이익은 줄었을지도 모른다. 그러니까 부품 원가 특히 DRAM, NAND 등이 쇼티지 상태로 가격이 급등한 것이 애플에게도 큰 영향을 미치고 있다. 그리고 애플이 보유 중인 이런 부품의 재고가 곧 바닥날 것이라고 하기에 이런 마진은 더더욱 감소할 확률이 커 보인다.
그래도 맥 판매가 늘어는 것은 긍정적이며 확실히 눈에 뜨인다. 특히 로컬 AI 추론이나 로컬 에이전트 등을 구동하기 위한 맥스튜디오와 맥미니 판매가 흥행했으며 여전히 맥북네오도 잘 팔리고 있다는 점이 수치로 나타났다고 보인다.
그 외의 제품들은 흥행에서 밀려났는데 전년대비로도 감소했기 때문에 신제품 발표 효과와는 관계없는 것으로 볼 수 있어서 더욱 안타깝다.
문제의 서비스 실적
애플의 이번 서비스 실적은 매출 315.73억 달러(+9.8%, +0.2%)로 시장 예상치를 약간 하회하는 실적을 거뒀다고 한다. 이 중에서도 특히 아이클라우드, 앱내결제, 앱스토어 광고, 애플TV+ 등에서 성장이 나온 반면 앱스토어 게임 수수료나 애플뮤직과 관련된 매출은 실적이 감소한 것으로 나타났다.
단편적으로 애플의 서비스 매출은 아직 성장하고 있긴 하지만 성장률은 크게 둔화되었다고 볼 여지가 크다. 이는 분명히 우려할 만한 상황이다. 하드웨어 매출은 시장이 포화 상태라 서비스 매출이 중요한 시기인데 아직 시장이 넓은 서비스 매출이 이런 성장세라니 좋게 볼 수가 없다.
특히 서비스는 원가가 매우 적은 편이라 마진 성장률에도 영향을 크게 미칠 수 있는데 이번 마진의 둔화에 이 서비스 매출의 둔화가 관련되어 있을까 생각해 볼 수 있다.
애플이 헤쳐나가야 할 길
애플의 실적은 당장은 좋지만 우려는 점점 커져가고 있다.
당장은 애플의 실적이 시장 예상 수준을 넘을 정도로 좋게 나오고는 있지만 시간이 갈수록 우려는 더 커져 갈 거다. 앞서 이야기했지만 부품 재고가 바닥나면 이제 애플의 가격 결정력은 더욱 떨어지고, 이미 떨어진 부품 가격 협상력이 반등하는 것도 수년은 걸리 것으로 추측된다.
존 터너스 신임 CEO 하의 애플의 전략은 하드웨어 제품의 수적 다변화로 추정된다. 최근 발표된 홈뷰(HomeView)나 터치 OLED 맥북프로 같은 제품도 존 터너스가 CEO가 되기 전부터 영향력을 미친 게 아닐까 생각될 정도다. 하지만 과연 이런 부품 쇼티지 상태에서 하드웨어 다변화가 질적 성장을 이뤄낼 수 있을지는 좀 회의적이다.
따라서 이런 상황에서는 결국 서비스 매출을 늘리는 것만이 성장을 위한 거의 유일한 선택지 같다. 특히 이제 막 개통된 시리AI 등 애플 인텔리전스 하의 다양한 서비스의 성과가 필요한 시점 같다. 그렇다고 사진에서 배경 따고 이런 게 중요한 게 아니라, 시리가 AI 에이전트로써 얼마나 유능한 지를 선보이는 게 급선무일 것 같다.
안 좋은 이야기를 많이 언급한 것 같은데, 그렇다고 바로 AAPL 투자를 그만둬야 하냐면 그건 알 수 없다고 이야기해야 할 것 같다. 여전히 애플은 또 배당을 늘렸고 또 상당히 많은 주식을 매입해 소각할 예정이다. 미국 주식이 왜 우량한지 아마도 다시금 느껴볼 수 있는 계기를 애플이 만들어 줄지도 모르겠다.
나중에 글을 쓰겠지만 그렇다고 애플의 미래가 가시밭길만 있는 건 아닐 거다. AI와 관련해서 말이다. AI에 소외되어서 오히려 주가가 조명을 받은 애플에겐 좀 뜬금없는 이야기일 수도 있겠지만 한번 정리해 보면 재미... 개성 있는 소설이 될 수 있을지도 모르겠다.